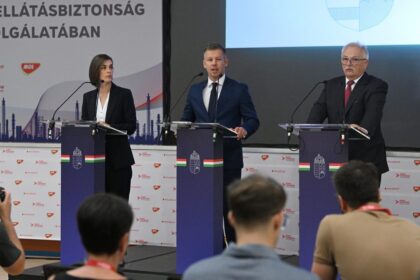

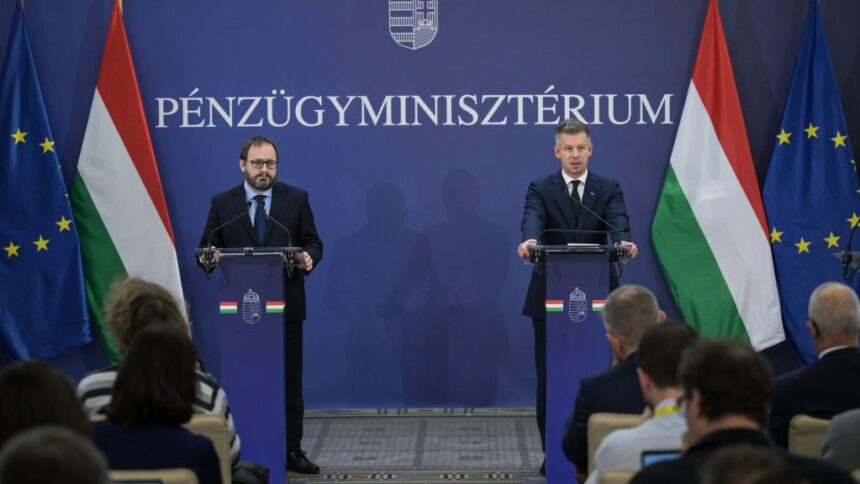
A Pénzügyminisztériumban tartott sajtótájékoztatón a kormány újabb részleteket közölt a jövő évi költségvetéssel és a lakáspiaci programokkal kapcsolatban. Magyar Péter miniszterelnök mellett Kapitány István gazdasági és energetikai miniszter valamint Kármán András pénzügyminiszter beszélt. A legfontosabb gyakorlati hír, hogy a 2025-ben bejelentett új lakáshitel-program szerdán indul és a lakásvásárlási és építési hitel felső életkori határa 41-ről 45 évre emelkedik.
Magyar Péter az Otthon Start aránytalanságairól beszélt. Szerinte azok akik nem kaptak támogatott hitelt, sokkal drágábban jutottak hitelhez. A támogatott hitelekkel rendelkezők is rosszabbul jártak mint a környező országokban lakáshitelt felvők. Ez a kritika nem pusztán politikai érv. A lakáspolitikában a jótét piaci torzítás, ha nem éri el azokat akiknek valóban segítenie kell.
Kármán András hangsúlyozta, hogy a hitelfelvételhez nem kell gyermekvállalási feltétel. A TB-jogviszony igazolását sem kérik. Ez megkönnyíti a külföldről hazatérők az egyedülállók és a később gyereket vállaló családok helyzetét. A program ugyanakkor nem engedi, hogy a támogatás befektetési célú ingatlanvásárlást finanszírozzon. A hitellel vásárolt lakásba be kell költözni. Öt évig ott kell lakni. A lakást nem lehet bérbe adni.
| Lakáshitel-program | Részletek |
|---|---|
| Fix kamat új lakásra | 3% |
| Fix kamat használt lakásra | 5% |
| Maximális lakásérték | 100 millió forint |
| Maximális családi ház érték | 150 millió forint |
| Fajlagos ár | 1,5 millió forint/m² |
| Felső életkori határ | 45 év |
Az új lakáshitelben az alacsonyabb kamat az új ingatlanokat részesíti előnyben. Az új lakás vásárlására vagy építésére 3 százalék használt lakás vásárlására 5 százalék a fix kamat. A bejelentés szerint a program az új lakások kínálatát is élénkíti. Ez reális irány mert a lakáspiac szűkületeit nem lehet csak kereslettel oldani.
A kizárások között szerepel a meglévő ingatlan. Aki egy lakásban 50 százalékot meghaladó tulajdonrésszel rendelkezik, az nem veheti fel a hitelt. A szabály alól kivétel, ha a tulajdonrész 30 millió forint alatti értékű. Kivétel lehet az is ha az ingatlan örökség és rajta haszonélvezeti jog van. A szabály ilyenkor az igénylő és a házastárs vagyonát is figyeli.
A lakáshitel-program a következő pontokat tartalmazza:
- Felső életkori határ 45 év
- Támogatás nem engedi befektetési célú ingatlanvásárlást
- Öt éven keresztül kötelező ott lakni
- Fix kamatok 3% új és 5% használt lakásra
- Lakásérték határ 100 millió forint
- Fajlagos ár 1,5 millió forint/m²
A program sikerét nem a szerződések száma hanem az épített és megfizethető lakások száma dönti el. Itt kerül képbe a Wekerle-program. Magyar Péter szerint 2027-től indul a Wekerle Lakás- és Kollégiumépítési Program. A cél megfizethető bérlakások és kollégiumi férőhelyek építése. A kormány legalább tízezer új kollégiumi férőhelyet és bérlakást ígér.
A bejelentés szerint 2027-ben 30 milliárd forint uniós fejlesztési forrást fordítanának erre. A további beruházásokhoz banki és piaci finanszírozást vonnának be. A program barnamezős területek hasznosítását közlekedési kapcsolatok biztosítását és az önkormányzatokkal való együttműködést helyezi előtérbe. Ez a megközelítés fontos mert a bérlakás nem csupán lakhatási kérdés. A bérlakás és a kollégium a mobilitás a munkavállalás és az oktatás alapfeltétele is.
Az új építésű lakások 5 százalékos áfája megmarad. A lakástakarék rendszer újraindul. Az állami megtakarítás az első öt év befizetését 10 százalékkal a hatodik évtől 20 százalékkal egészítené ki. A hivatalos tájékoztatás 3 százalékos banki kamatot is említ. Ez az önerő-gyűjtéshez adhat kapaszkodót. A rendszeres megtakarítás fegyelmezi a háztartást de a befizetésnek a jövedelemhez kell igazodni.
A felújításra külön energiahatékonysági program indul. A családi házaknál legfeljebb 15,5 millió forint a társasházi lakásoknál legfeljebb 5,2 millió forint keretről beszélt Kapitány István. A társasházi felújításra több mint 600 milliárd forint jut. A program házassági és gyermekvállalási kötelezettség nélkül indul. Ez a szabály sokat javíthat a társasházak állapotán.
Az energetikai korszerűsítés közvetlenül csökkenti a havi kiadásokat. Egy szigetelt ház egy modern kazán és egy szabályozott távfűtés kevesebb fogyasztást jelenthet. A vállalkozások számára ez munkát hozhat. A háztartások számára kiszámíthatóbb költséget jelent. Ha a felújítási program gyorsan és átláthatóan működik a kis építőcégek a kivitelezők az építésztervezők és a helyi szakipar is profitálhat.
A lakáspiac sok tényezőből áll. A program akkor működik jól ha a szabályozás nem gátolja a versenyt. A fejlesztőknek és a kivitelezőknek a legfontosabb kérdés a bizonyosság. Az engedélyezési eljárások sebessége a települési adók a közszolgáltatások és a földárak mind befolyásolják az építési költséget. Ha az állam csak hitelt ad de a kínálati oldalon bürokráciát hagy meg a program hatása korlátozott marad.
Az állami közbeszerzések és a bérlakásépítés nem vonhatják el a kapacitást a magánbefektetőktől. A versenypolitikai szempont nem mellékes. Ha egy program csak nagy politikailag közel álló fejlesztőknek adja a szerződéseket az nem támogatás hanem piacszerzés. Az Európai Unió államháztartási szabályai és a versenyjogi keretek miatt a támogatásoknak átláthatóknak kell lenniük. A források célja a szerkezetileg elérhetetlen lakhatás javítása.
Az MNB elemzői hosszú távon is figyelmeztetnek. A kamattámogatás csak akkor hatékony ha nem hoz létre inflációs vagy ártüzet a lakáspiacon. A GKI és más gazdaságkutató intézetek számításai szerint az ingatlanárak növekedése gyakran elnyeli a támogatás értékét. Az ingatlanszakmai szervezetek a beruházási engedélyek gyorsítását a földhiány enyhítését és az építési szabályozás egyszerűsítését javasolják. A fogyasztóvédelmi szervezetek pedig a hitelszerződések átláthatóságát és a túlzott eladósodás veszélyét hangsúlyozzák.
Az OECD lakáspiaci indikátorai szerint a megfizethetőségben az ár és a jövedelem viszonya dönt. Az Eurostat lakóingatlan-indexei pedig azt mutatják hogy a magyar lakáspiac nem elszigetelődik a környezetétől. A régiós összehasonlítás az uniós finanszírozás és a hazai bérek emelkedése együtt határozzák meg hogy egy fiatal tud-e új otthont venni.
A hitelezni készülő vásárlónak most a részletszabályokat kell néznie. A 3 százalékos vagy 5 százalékos kamat önmagában nem mondja el a teljes költséget. A banki díj a kezelési költség az előtörlesztési feltétel és a kamatrögzítés hossza ugyanannyira számít. A használt lakásnál az 5 százalék még mindig kedvező lehet de a fenntartási költség magasabb.
A beköltözési kötelezettség szigorú. A hitelfelvevőnek át kell költöznie és öt évig ott kell laknia. A szabályt sértő bérbeadás vagy elhagyás súlyos következménnyel járhat. A program a lakhatást támogatja. A befektetési célú ingatlanvásárlást kizárja. Ha Ön lakástakarékkal vagy felújítással foglalkozik az ajánlatok részleteit még a szerződés aláírása előtt ellenőrizze.
Az értékhatár és a fajlagos ár korlát szintén lényeges. A 100 millió forintos lakásár a 150 millió forintos családi ház és az 1,5 millió forintos négyzetméterár kiszűri a luxusingatlanokat. A korlátok indexálása azonban döntő kérdés. Ha az indexálás túl gyors a program a dráguló ingatlanpiacot támogatja. Ha túl lassú a használati érték elmaradhat az áraktól.
A program hosszú távú sikeréhez több lakás épül olcsóbb bérlakás és kollégium kell a felújítás gyorsabban eléri a lakásokat a hitelek pedig valódi piaci hatást produkálnak. Ez a cél egyben a fogyasztóvédelem és a piaci verseny kérdése is. A támogatott hitelnek meg kell őrizni a versenyt az ingatlanközvetítők a bankok és az építőipari szereplők között.
A következő hetekben a hitelszerződések és a miniszteri rendeletek mutatják meg hogy az ígéret tényleges programmá válik-e. Érdemes figyelni a szerdán induló lakáshitel feltételeit a Wekerle-program részletszabályait és a 2027-re tervezett bérlakásépítés finanszírozását. Ha a kínálati oldalon valóban megindul a fejlesztés a 45 éves korhatár a lakhatási lehetőségeket bővítheti.